
Å velge en trygg investeringsplattform handler om to ting på én gang: at tjenesten er lovlig regulert og finansielt forsvarlig, og at den er digitalt sikker å bruke. En seriøs plattform beskytter både pengene dine og personopplysningene dine – mens en useriøs aktør kan tømme kontoen din eller lure deg med skadevare og falske innloggingssider. Denne guiden forklarer steg for steg hva du bør se etter, hvilke regler som gjelder i Norge, hvordan du oppdager svindel, og hvordan du holder enheten din trygg mens du investerer.
Viktige punkter
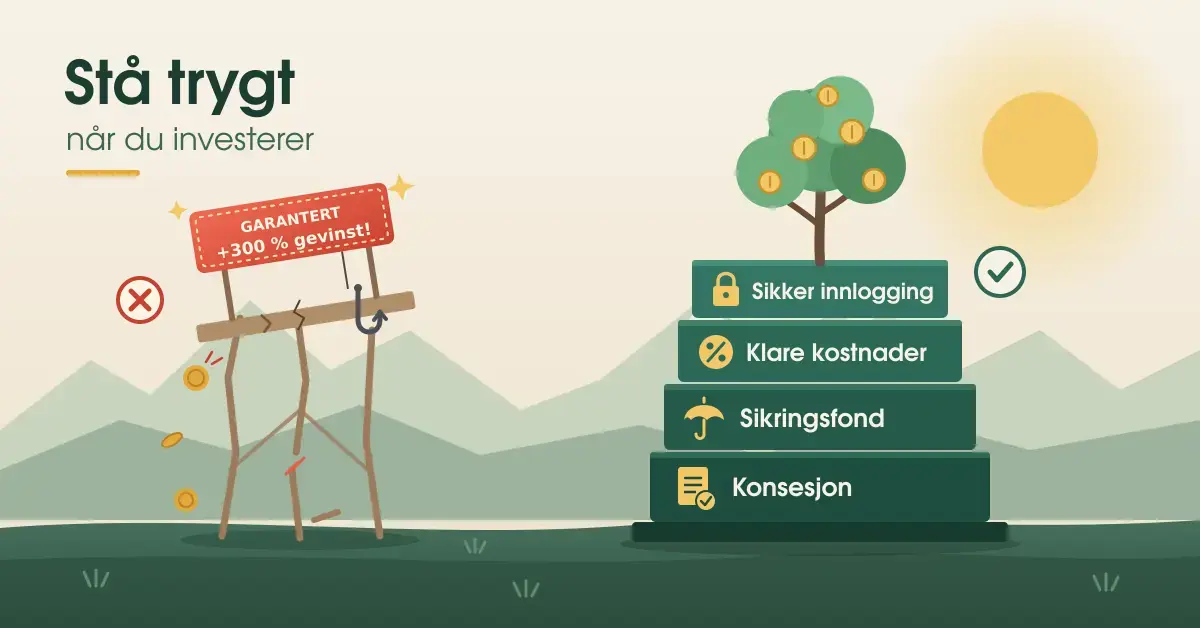
- Regulering først: Sjekk at plattformen har konsesjon hos Finanstilsynet og står i virksomhetsregisteret før du setter inn penger.
- Investorbeskyttelse: Norske verdipapirforetak dekkes av sikringsfondet med inntil 200 000 kroner per kunde, og klientmidler skal holdes adskilt.
- Forstå kostnadene: Kurtasje, spread, forvaltningsgebyr og valutapåslag spiser av avkastningen – regn på totalen.
- ASK for nordmenn: Aksjesparekonto gir utsatt skatt på gevinst fra aksjer og aksjefond så lenge pengene står inne.
- Digital sikkerhet: Bruk antivirus, tofaktorautentisering og sterke, unike passord for å beskytte kontoen.
- Vær svindelbevisst: Uoppfordret kontakt og løfter om garantert avkastning er klassiske faresignaler.
Hva er en investeringsplattform, og hvordan fungerer den?
En investeringsplattform er en nettjeneste eller app der du kan kjøpe, selge og oppbevare verdipapirer som aksjer, fond, børshandlede fond (ETF-er) og i noen tilfeller kryptovaluta. Plattformen kobler deg mot markedet, holder oversikt over beholdningen din og håndterer penger inn og ut av kontoen. Teknisk kan den leveres av en storbank, en spesialisert nettmegler eller en internasjonal aktør.
Det viktige å forstå er at plattformen bare er verktøyet. Bak verktøyet står et selskap som oppbevarer pengene og verdipapirene dine. Derfor avgjør selskapets lover, tilsyn og rutiner hvor trygg du faktisk er – ikke hvor pent appen ser ut. En moderne app med lav terskel kan være drevet av et uregulert selskap, mens en enklere plattform kan være knyttet til en strengt regulert bank.
Hvorfor «trygg» betyr to ting: regulering og digital sikkerhet
Trygghet på en investeringsplattform har to lag som begge må være på plass. Det første laget er finansiell trygghet: at selskapet har tillatelse til å drive, er under tilsyn, holder kundenes penger adskilt fra sine egne og er med i en investorbeskyttelsesordning. Det andre laget er digital trygghet: at innlogging, betaling og dataoverføring er kryptert, at du kan slå på tofaktorautentisering, og at din egen enhet ikke er infisert av skadevare som stjeler passord.
Begge lagene er like viktige. Du kan velge en perfekt regulert plattform og likevel tape penger hvis en virus- eller phishing-angrep gir svindlere tilgang til kontoen din. Og du kan ha en knallsikker PC og likevel tape alt hvis selskapet bak plattformen er en ren svindeloperasjon. Les mer om hvorfor sikkerhet på nett er ekstra viktig når det er snakk om penger.
Slik sjekker du at plattformen er lovlig regulert
Det aller første du bør gjøre er å kontrollere at plattformen har tillatelse til å tilby investeringstjenester. I Norge er dette ikke valgfritt – det er et lovkrav.
Finanstilsynet og konsesjon
For å drive investeringstjenestevirksomhet i Norge må selskapet ha konsesjon som verdipapirforetak fra Finanstilsynet, eller være en utenlandsk aktør med gyldig tillatelse i et EØS-land som kan tilby tjenester i Norge. Konsesjonskravet gjelder selve tjenesten, uansett hvilken teknologi eller app som brukes. Norske søkere må blant annet være organisert som aksjeselskap (AS) eller allmennaksjeselskap (ASA) og oppfylle kravene i verdipapirhandelloven. Tillatelsen beskriver nøyaktig hvilke tjenester selskapet får lov til å utføre.
Sjekk registeret og markedsadvarslene
Du kan selv kontrollere en plattform i Finanstilsynets virksomhetsregister (konsesjonsregisteret), som lister både norske foretak og EØS-foretak med tillatelse til å operere i Norge. Finner du ikke selskapet der, er det et alvorlig faresignal. I tillegg publiserer Finanstilsynet løpende markedsadvarsler mot aktører som opererer uten tillatelse. Søk alltid opp selskapsnavnet og domenet før du setter inn penger. Et ekte, regulert selskap oppgir organisasjonsnummer, fysisk adresse og hvilket tilsyn det står under.
Hvilken investorbeskyttelse har du?
Investorbeskyttelse avgjør hva som skjer med pengene dine hvis selskapet går konkurs eller svikter. Hos et norsk verdipapirforetak gjelder flere ordninger samtidig.
- Verdipapirforetakenes sikringsfond: Alle norske verdipapirforetak må være medlem. Ordningen trer inn hvis foretaket ikke kan tilbakebetale penger eller levere tilbake verdipapirer det oppbevarer for kundene. Erstatningen er begrenset til inntil 200 000 kroner per kunde per tilfelle.
- Adskilte klientmidler: Et seriøst foretak holder kundenes penger og verdipapirer adskilt fra selskapets egne midler. Aksjene og fondene du eier er dine, og inngår normalt ikke i konkursboet.
- Innskuddsgaranti på bankinnskudd: Står kontanter på en bankkonto hos en norsk bank, er de dekket av Bankenes sikringsfond med inntil 2 millioner kroner per innskyter per bank.
Uregulerte plattformer i utlandet har sjelden noen slik beskyttelse. Taper du penger der, finnes det ofte ingen klageordning og ingen fond å søke erstatning fra.
Hva kan du investere i – og hva passer for deg?
En plattform er bare riktig for deg hvis den tilbyr det du faktisk vil investere i. Vanlige produkter er:
- Aksjer: Eierandeler i enkeltselskaper. Høyere risiko i enkeltaksjer, men full kontroll over hva du eier.
- Fond og ETF-er: Du kjøper en andel i en kurv av mange verdipapirer, noe som sprer risikoen. Indeksfond med lave kostnader er et vanlig valg for langsiktig sparing.
- Kryptovaluta: Høy risiko og store svingninger. Krever ekstra årvåkenhet både finansielt og digitalt – se egen guide til å holde PC-en sikker når du investerer i kryptovaluta.
- CFD-er og gearede produkter: Avanserte produkter der du kan tape mer enn innsatsen hvis det ikke finnes beskyttelse. Egner seg dårlig for nybegynnere.
Er du usikker på hvor du skal begynne, kan du lese deg opp på grunnleggende strategier og eksempler hos aksjeskole før du bestemmer deg. Velg uansett en plattform som dekker både det du vil handle i dag og det du kan tenke deg senere, så slipper du å bytte.
Kostnader og gebyrer du må forstå
Kostnader spiser av avkastningen, og de kan være godt skjult. Før du velger plattform bør du forstå disse postene:
- Kurtasje: Gebyret du betaler hver gang du kjøper eller selger en aksje, ofte med et minimumsbeløp per handel. Handler du ofte, betyr dette mye.
- Spread: Forskjellen mellom kjøps- og salgskurs. En skjult kostnad som er særlig stor på krypto og CFD-er.
- Forvaltningsgebyr: En årlig prosentandel på fond. Et indeksfond kan koste under 0,3 %, mens aktivt forvaltede fond ofte koster mer enn 1 %.
- Valutapåslag: Et påslag når du handler i utenlandsk valuta, for eksempel amerikanske aksjer i dollar.
- Plattform- og uttaksgebyrer: Noen tar fast månedsavgift eller gebyr for å ta ut penger. Les prislisten nøye.
Sammenlign totalkostnaden ut fra hvordan du faktisk kommer til å handle. En plattform med lav kurtasje, men høyt valutapåslag, kan bli dyr hvis du mest handler utenlandske aksjer.
Skatt og aksjesparekonto (ASK)
For norske privatpersoner er aksjesparekonto (ASK) et sentralt verktøy, og det bør derfor være tilgjengelig på plattformen du velger. På en ASK kan du kjøpe og selge børsnoterte aksjer og aksjefond uten å skatte av gevinsten så lenge pengene blir stående inne på kontoen. Du kan når som helst ta ut det du selv har satt inn (innskuddet) skattefritt, mens uttak utover dette beskattes etter at skjermingsfradraget er trukket fra.
Den effektive skattesatsen på skattepliktige uttak er oppgitt til 37,84 % for 2025 og 2026. Et viktig forbehold er at et fond må ha mer enn 80 % aksjeandel for å kunne ligge på en ASK, så rene rentefond passer ikke der. Sjekk alltid de gjeldende satsene og reglene hos Skatteetaten før du baserer beslutninger på konkrete tall.
Slik velger du riktig plattform steg for steg
En strukturert sjekk gjør valget enklere. Gå gjennom punktene i denne rekkefølgen:
- Bekreft reguleringen: Finn selskapet i Finanstilsynets register og sjekk markedsadvarslene.
- Sjekk investorbeskyttelsen: Er foretaket med i sikringsfondet, og holdes midlene adskilt?
- Match produktene: Tilbyr plattformen det du vil investere i, og har den ASK?
- Regn på kostnadene: Legg sammen kurtasje, valutapåslag og eventuelle faste gebyrer for din bruk.
- Test brukervennligheten: Er appen forståelig, og finnes det en norsk kundeservice du når frem til?
- Vurder sikkerhetsfunksjonene: Tilbyr plattformen tofaktorautentisering og tydelig informasjon om personvern?
Tabellen under sammenligner de vanligste typene plattformer slik at du lettere ser hvilken kategori som passer din situasjon.
Sammenligning
| Type plattform | Hva du kan handle | ASK tilgjengelig | Typisk egnet for | Viktig å sjekke |
|---|---|---|---|---|
| Norsk storbank / nettbank | Aksjer, fond, ETF-er | Ja, vanligvis | Nybegynnere og langsiktige sparere som vil ha alt samlet | Kurtasje og forvaltningsgebyr kan være høyere |
| Spesialisert nettmegler | Aksjer, fond, ETF-er, flere markeder | Ja, vanligvis | Aktive investorer som handler ofte | Valutapåslag og minstekurtasje |
| App- / robotrådgiver | Ferdige fondsporteføljer | Ofte | De som vil ha enkel, automatisert sparing | Årlig forvaltningshonorar og hva som er inkludert |
| Internasjonal plattform | Globale aksjer, ETF-er, ev. CFD-er | Sjelden | Erfarne investorer med behov for bredt utvalg | Hvilket lands tilsyn gjelder, og skatterapportering |
| Kryptobørs | Kryptovaluta | Nei | De som kun vil handle krypto og tåler høy risiko | Registrering hos tilsyn, sikkerhet og oppbevaring |
Digital sikkerhet: slik beskytter du kontoen og enheten din
Den beste reguleringen hjelper lite hvis din egen enhet er usikker. Når du logger inn på en investeringskonto, taster du inn opplysninger som svindlere gjerne vil ha. Disse tiltakene senker risikoen betraktelig:
- Bruk et oppdatert antivirusprogram som fanger opp skadevare og keyloggere før de stjeler påloggingen din. Et antivirusprogram som AVG AntiVirus gir sanntidsbeskyttelse på Windows.
- Slå på tofaktorautentisering (2FA): Et ekstra engangskodetrinn gjør det langt vanskeligere for andre å logge inn selv om de har passordet ditt.
- Bruk unike, sterke passord for investeringskontoen, gjerne via en passordbehandler, og gjenbruk dem aldri.
- Vær kritisk til lenker: Logg alltid inn ved å skrive adressen selv, ikke via lenker i e-post eller SMS. Se våre tips til hvordan du er trygg på nettet.
- Vær forsiktig på offentlig Wi-Fi: På usikre nettverk kan en VPN kryptere trafikken din når du må logge inn utenfor hjemmet.
Vanlige feil når folk velger investeringsplattform
Mange feil går igjen, og de fleste er enkle å unngå når du først kjenner til dem:
- Å stole blindt på anmeldelser: Falske femstjerners omtaler og betalte anbefalinger er utbredt. Bruk Finanstilsynets register som fasit, ikke stjerneratinger alene.
- Å overse totalkostnaden: Lav kurtasje kan skjule høye valutapåslag eller forvaltningsgebyrer.
- Å jage urealistiske løfter: «Garantert avkastning» eller press om å handle raskt er klassiske svindeltegn.
- Å hoppe over sikkerheten: Mange glemmer 2FA og oppdatert antivirus, og gir dermed svindlere en åpen dør.
- Å investere i produkter de ikke forstår: Gearede CFD-er og eksotiske kryptoprodukter kan gi store tap svært raskt.
Slik kjenner du igjen falske plattformer og investeringssvindel
Falske investeringsplattformer er en voksende trussel, og de blir stadig mer profesjonelle. Finanstilsynet advarer jevnlig mot aktører som tar uoppfordret kontakt med tilbud om aksjer, fond eller CFD-er. Vær på vakt mot disse tegnene:
- Uoppfordret kontakt på telefon, e-post, SMS eller i sosiale medier fra en ukjent «rådgiver» eller «megler».
- Løfter om høy, rask eller «garantert» avkastning med liten eller ingen risiko.
- Press om å handle med en gang, eller tilbud som «bare gjelder i dag».
- Falske annonser med kjente personer som angivelig anbefaler plattformen.
- Plattformen mangler i Finanstilsynets register, eller oppgir ikke organisasjonsnummer og tilsyn.
- Du blir bedt om å installere fjernstyringsprogrammer eller dele innloggingen din.
Et eget og lumsk fenomen er «recovery»-svindel: etter at noen er blitt lurt, blir de kontaktet på nytt av aktører som lover å hente tilbake de tapte pengene mot betaling. Finanstilsynet oppfordrer til stor aktsomhet ved slike uoppfordrede tilbud – betal aldri og del aldri person- eller kontoinformasjon før du har kontrollert aktøren grundig.
Hvem passer de ulike plattformene for?
Riktig plattform avhenger av hvem du er som investor. Nybegynnere som vil spare langsiktig i fond, er ofte best tjent med en norsk storbank eller nettmegler med lav terskel, ASK og norsk kundeservice. Mer erfarne investorer som handler mye og vil ha tilgang til mange markeder, kan verdsette en spesialisert eller internasjonal plattform med lavere kurtasje og bredere utvalg. Uansett nivå gjelder den samme grunnregelen: velg en regulert plattform, forstå kostnadene, og beskytt enheten din like godt som pengene dine.
Friskrivning
Denne artikkelen er kun ment som generell informasjon om hvordan du vurderer en investeringsplattform, og er ikke investeringsrådgivning eller en anbefaling om å kjøpe eller selge bestemte produkter. All investering innebærer risiko, og du kan tape hele eller deler av beløpet du investerer. Historisk avkastning er ingen garanti for fremtidig avkastning. Reguleringer, skattesatser og gebyrer kan endres – kontroller alltid gjeldende informasjon hos offisielle kilder som Finanstilsynet og Skatteetaten før du tar beslutninger. Mistenker du svindel, eller vil du sjekke om en aktør har tillatelse, kan du kontakte Finanstilsynet, Forbrukerrådet eller politiet. Vurder å søke uavhengig, profesjonell rådgivning tilpasset din egen situasjon.
Referansekilder
- Finanstilsynet – Verdipapirforetak: regelverk og konsesjon
- Finanstilsynet – Forbrukerinformasjon om verdipapirhandel
- Finanstilsynet – Markedsadvarsler
- Skatteetaten – Aksjesparekonto (ASK)
- ESMA – Restriksjoner på CFD-er for ikke-profesjonelle investorer
- Bankenes sikringsfond – innskuddsgaranti
- Forbrukerrådet
Vanlige spørsmål (FAQ)
Hvordan vet jeg om en investeringsplattform er lovlig i Norge?
Sjekk Finanstilsynets virksomhetsregister (konsesjonsregisteret) og se om selskapet står oppført med tillatelse som verdipapirforetak, eller som et EØS-foretak med rett til å tilby tjenester i Norge. Les også gjennom Finanstilsynets markedsadvarsler. Finner du ikke selskapet, bør du holde deg unna.
Hvor mye er jeg beskyttet hvis plattformen går konkurs?
Hos et norsk verdipapirforetak dekker Verdipapirforetakenes sikringsfond inntil 200 000 kroner per kunde dersom foretaket ikke kan levere tilbake penger eller verdipapirer. Verdipapirene du eier holdes normalt adskilt og er dine. Kontanter på bankkonto er dekket av innskuddsgarantien med inntil 2 millioner kroner per bank.
Hva er en aksjesparekonto (ASK), og bør plattformen tilby det?
En ASK lar deg kjøpe og selge børsnoterte aksjer og aksjefond uten å skatte av gevinsten så lenge pengene står inne på kontoen. Du kan ta ut innskuddet skattefritt, mens gevinst utover dette beskattes ved uttak. For norske privatpersoner som sparer langsiktig, er det en fordel at plattformen tilbyr ASK.
Hvilke gebyrer bør jeg se opp for?
De viktigste er kurtasje per handel, spread, årlig forvaltningsgebyr på fond, valutapåslag ved handel i utenlandsk valuta og eventuelle faste plattform- eller uttaksgebyrer. Regn på totalkostnaden ut fra hvordan du faktisk handler, ikke bare på ett enkelt gebyr.
Hvordan beskytter jeg meg mot investeringssvindel?
Vær skeptisk til uoppfordret kontakt og løfter om rask, garantert avkastning. Kontroller alltid aktøren i Finanstilsynets register, logg inn ved å skrive adressen selv, slå på tofaktorautentisering og bruk et oppdatert antivirusprogram. Del aldri innlogging eller installer fjernstyringsprogrammer på forespørsel.