
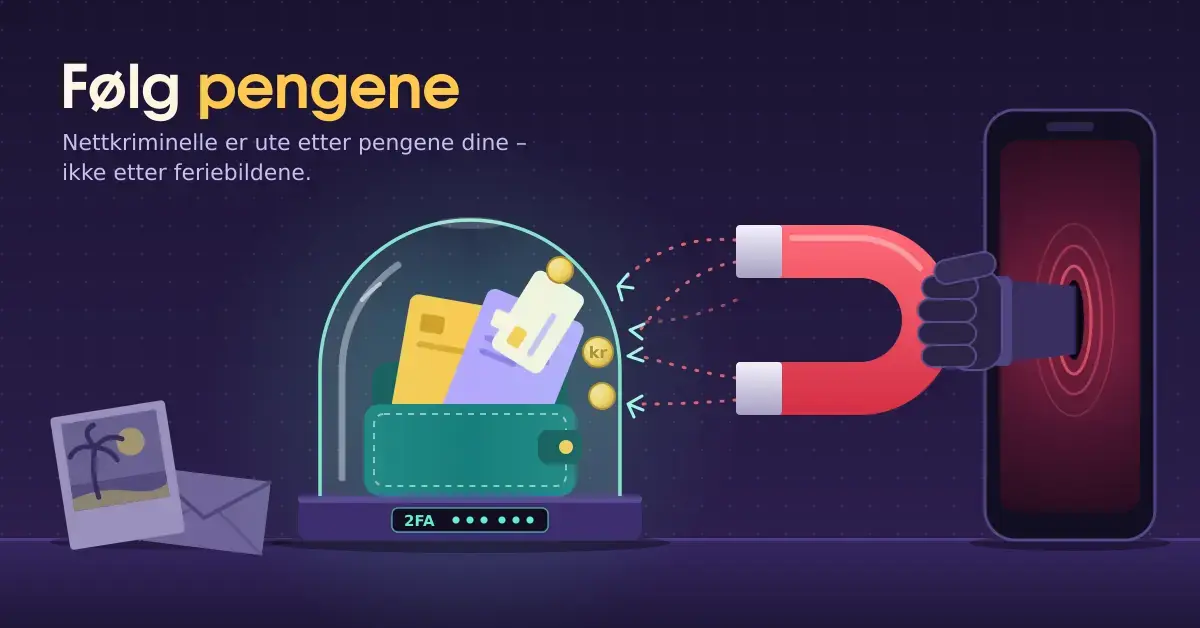
Nettkriminalitet har for lengst blitt «big business», og de aller fleste som står bak angrepene er ute etter én ting: penger. I dag kan kriminelle kjøpe ferdige virus- og svindelpakker på nett, og både skadevare og phishing (falske meldinger som lurer deg til å gi fra deg informasjon) settes i system. Det gjør trusselen stor, men det gjør også angrepsflaten lettere å forstå: svært få er ute etter feriebildene eller e-postene dine. Det er pengene, betalingskortene og innloggingene som gir utbytte. Når du vet det, kan du legge innsatsen der den teller mest. Denne guiden går gjennom hvordan du holder oversikt over økonomien din på nett, kjenner igjen svindel, betaler trygt og beskytter deg mot løsepengevirus.
Viktige punkter
- Følg pengene: nettkriminelle er ute etter kort, kontoer og BankID – ikke feriebildene dine.
- Sikre innlogging: unike passord og tofaktorautentisering (2FA) stopper de fleste kontoovertakelser.
- Kjenn igjen phishing: hastverk, falske lenker og forespørsler om koder er de klassiske tegnene.
- Betal smart: bruk digitale lommebøker eller kredittkort, og følg med på transaksjonsvarsler.
- Backup slår løsepenger: en fersk, frakoblet sikkerhetskopi gjør ransomware til et irritasjonsmoment, ikke en krise.
- La teknologien hjelpe: oppdatert antivirus og VPN reduserer risikoen – men erstatter ikke sunn skepsis.
Hvorfor handler nettkriminalitet nesten alltid om penger?
Nesten all organisert nettkriminalitet er økonomisk motivert. Kriminelle tjener penger på tre hovedmåter: de overtar kontoer og flytter penger direkte, de stjeler kort- og betalingsopplysninger de kan selge eller bruke, og de krypterer data for å kreve løsepenger. Alt dette krever at de kommer forbi enten teknologien din eller deg som bruker.
Omfanget er stort, men mye blir stanset før det når deg. Telenor opplyste at de i andre kvartal 2025 blokkerte rundt 479 millioner digitale trusler, inkludert kjente svindelnettsteder, forsøk på å installere skadevare og nettfiske, samt millioner av svindelanrop og -SMS-er. Norske myndigheter meldte at det «digitale skjoldet» stanset over 80 millioner svindelforsøk mot mobilnettene i 2025. Det er en påminnelse om at beskyttelse virker – men også om hvor mange forsøk som gjøres hver eneste dag.
Slik holder du oversikt over penger, kort og BankID på nett
Å ha god oversikt over kortopplysninger, innloggingsinformasjon og BankID er noe av det enkleste og viktigste du kan gjøre. Du lar neppe kontanter ligge åpent i bilen eller på stuebordet, og du bør behandle de digitale verdiene dine på samme måte. Tenk på hvilke opplysninger som faktisk gir en kriminell tilgang til penger, og beskytt nettopp dem.
Sikre innloggingene dine. Bruk unike, lange passord for nettbank, e-post og betalingstjenester, og slå på tofaktorautentisering (2FA) der det er mulig. 2FA betyr at du i tillegg til passordet må bekrefte med noe mer – for eksempel en kode i en app eller en godkjenning på mobilen – slik at et stjålet passord alene ikke er nok. En passordbehandler hjelper deg å holde orden på unike passord uten å måtte huske dem.
Vokt BankID-en din. BankID er i praksis din digitale signatur og nøkkel til økonomien. Du skal aldri oppgi BankID-koder eller bekrefte innlogginger fordi noen ber deg om det i en telefon, SMS eller e-post. Seriøse aktører ber deg aldri «bekrefte» BankID for å stoppe en svindel.
Legg et mellomlag mellom kortet og butikken. Digitale lommebøker og betalingstjenester (for eksempel mobilbetaling eller en e-lommebok) fungerer som et mellomlag: butikken ser aldri de fulle kortopplysningene dine, bare en engangsreferanse. Det reduserer hvor mange steder de faktiske kortnumrene dine ligger lagret. Følger du i tillegg med på kontoutskrifter og setter opp varsler for hver transaksjon, oppdager du misbruk raskt.
Hva er phishing, og hvordan kjenner du det igjen?
Phishing er den viktigste angrepsvinkelen når teknologien ellers holder stand, fordi det svakeste leddet ofte sitter mellom tastaturet og skjermen – et menneske som kan manipuleres. Phishing er forsøk på å lure deg til å oppgi passord, kortnummer eller BankID gjennom falske meldinger som utgir seg for å være fra banken, Posten, Skatteetaten, en nettbutikk eller en kollega.
Profesjonelle svindlere prøver gjerne å slå til når mennesker er stresset, for eksempel i en travel førjulstid med mange pakkeleveranser og betalinger. De fleste vet at man ikke skal legge inn personopplysninger på en ukjent side, men det kan være overveldende å holde orden på mange SMS-er og e-poster samtidig – og enkelte svindlere er svært dyktige. En økende variant er svindlere som ringer og forteller at du «er i ferd med å bli svindlet», for så i virkeligheten selv å lure til seg innloggingen til nettbanken eller andre verdier.
Du gjenkjenner phishing på noen tilbakevendende tegn: et uventet hastverk («kontoen din sperres i dag»), en lenke som ikke fører til det offisielle nettstedet, avsenderadresser som ligner men ikke stemmer, forespørsler om koder eller BankID, og tilbud som er for gode til å være sanne. Er du i tvil, ikke klikk – gå til tjenesten manuelt ved å skrive adressen selv, eller ring banken på nummeret bak på kortet.
Sjekkliste for trygg nettøkonomi
- Bruk unike, lange passord og en passordbehandler.
- Slå på tofaktorautentisering (2FA) i nettbank, e-post og betalingstjenester.
- Oppgi aldri BankID-koder fordi noen ber deg om det på telefon, SMS eller e-post.
- Sjekk at adressen er riktig og at forbindelsen er kryptert (https) før du betaler.
- Bruk digital lommebok eller kredittkort i stedet for å taste kortnummer på ukjente sider.
- Sett opp varsler for hver transaksjon, og les kontoutskriftene.
- Ta jevnlige, frakoblede sikkerhetskopier – og test at de virker.
- Installer sikkerhetsoppdateringer raskt, og hold antivirus aktivt.
- Ta en pause før du handler på hastverk – svindel spiller på tidspress.
Trygg betaling på nett – kort, lommebøker og netthandel
Trygg betaling handler om å begrense både hvem som får kortopplysningene dine og hvor mye en kriminell kan gjøre hvis noe likevel lekker. Fornuftig kortbruk kombinert med 2FA reduserer risikoen for misbruk betydelig, og det virker: Finanstilsynet rapporterte at samlet svindelbeløp for kontooverføringer og kortbetalinger i første halvår 2025 var 404 millioner kroner, et fall på 35 prosent fra andre halvår 2024. For hele 2025 endte beløpet på 962 millioner kroner, 265 millioner lavere enn året før. Finanstilsynet tilskriver nedgangen mer effektive forebyggende tiltak hos betalingstjenestene – men summene viser også at det fortsatt lønner seg å være varsom.
Noen enkle vaner gjør netthandel tryggere: handle hos kjente aktører, se etter «https» og hengelås i adressefeltet (det betyr kryptert forbindelse, men er ingen garanti for at selgeren er seriøs), bruk kredittkort eller en digital lommebok fremfor å taste kortnummer direkte på ukjente sider, og unngå å betale på offentlig Wi-Fi uten beskyttelse. Enkelte bransjer har gått langt i å ta i bruk slike fleksible betalingsløsninger – kasinobransjen er ett eksempel, og når folk vurderer hva som er beste casino online, trekkes smidige og sporbare betalingsmetoder ofte frem som et viktig aspekt. Les mer om hvordan du spiller sikkert på online casino hvis det er aktuelt for deg.
Løsepengevirus: hva det er og hvorfor du sjelden bør betale
Løsepengevirus (ransomware) er skadevare som krypterer filene dine og krever betaling for å gi dem tilbake. Det har vist seg å være en alvorlig trussel mot både store bedrifter og offentlige virksomheter i mange land. Noen rammede har sett seg nødt til å betale, men det finnes aldri noen garanti for at de kriminelle faktisk låser opp filene – og hver betaling finansierer ny kriminalitet.
Nasjonal sikkerhetsmyndighet (NSM) fraråder å betale løsepenger og anbefaler i stedet å anmelde forholdet til politiet. Myndighetene peker også på at gode, frakoblede sikkerhetskopier (backup) er det viktigste forsvaret: har du en nylig kopi av dataene dine lagret adskilt fra nettverket, blir et angrep irriterende og tidkrevende å rette opp i – men ikke en kostbar krise. Trenden understøtter rådet: ifølge en gjennomgang av 2025-saker fra sikkerhetsselskapet Arctic Wolf valgte rammede virksomheter å ikke betale i 77 prosent av tilfellene.
Forebygging mot løsepengevirus handler om det samme som god nettsikkerhet ellers: installer sikkerhetsoppdateringer raskt, ikke gi vanlige brukerkontoer administratorrettigheter, vær varsom med vedlegg og lenker, bruk 2FA, og ta jevnlige sikkerhetskopier du faktisk tester.
Slik reduserer antivirus og VPN risikoen
Teknologi tar unna mye av grovarbeidet før du selv trenger å ta stilling. Et oppdatert antivirusprogram oppdager og stanser skadevare, blokkerer kjente svindelnettsteder og advarer mot farlige vedlegg i sanntid. En sikkerhetspakke med beskyttelse mot løsepengevirus legger et ekstra lag rundt mappene dine, slik at ukjente programmer ikke får kryptere filene. Vil du komme i gang, viser vi deg hvordan du bruker et antivirusprogram steg for steg, og hva en pakke som AVG Internet Security legger til utover gratis virusbeskyttelse.
En VPN (Virtual Private Network) krypterer internettforbindelsen din og skjuler IP-adressen, noe som særlig er nyttig når du betaler eller logger inn på offentlig Wi-Fi på kafé, flyplass eller hotell. En VPN beskytter imidlertid ikke mot phishing eller mot at du selv oppgir koder – den sikrer selve forbindelsen, ikke dømmekraften din. Usikker på teknologien? Vi forklarer om det er trygt å bruke en VPN, og sammen med gode vaner for å være trygg på nettet utgjør antivirus og VPN et solid fundament.
Vanlige feil folk gjør
De fleste tap skyldes ikke avansert hacking, men små feil som gjentas. Disse er blant de vanligste:
- Gjenbruk av passord. Ett lekket passord gir tilgang til mange kontoer hvis det samme brukes overalt.
- Å stole på avsendernavn. Både navn, logoer og telefonnumre kan forfalskes. Innholdet, ikke avsenderen, avgjør om noe er mistenkelig.
- Å oppgi BankID eller koder på forespørsel. Ingen seriøs aktør ber deg bekrefte BankID for å «stoppe svindel».
- Å handle på hastverk. Svindel spiller på frykt og tidspress. Et par minutters pause avslører de fleste forsøk.
- Ingen backup. Uten en fersk, frakoblet sikkerhetskopi står du svakt ved løsepengevirus eller tap av enhet.
- Å utsette oppdateringer. Uoppdatert programvare er en vanlig vei inn for skadevare.
Hvem bør være ekstra oppmerksom?
Alle som bruker penger på nett er aktuelle mål, men noen grupper er mer utsatte. Eldre og andre som er mindre vant med digitale tjenester rammes ofte av telefon- og BankID-svindel. Småbedrifter og foreninger er attraktive for løsepengevirus fordi de sjelden har egne IT-avdelinger. Folk som handler mye, spiller eller investerer på nett eksponerer flere betalingsopplysninger og bør være ekstra bevisste på hvor kortet brukes. Felles for alle er at de samme grunnreglene – unike passord, 2FA, backup, sunn skepsis og oppdatert sikkerhetsprogramvare – gir god beskyttelse uansett hvor teknisk anlagt du er.
Ansvarlig pengespill
Denne artikkelen handler om nettsikkerhet, ikke om å oppfordre til pengespill. Pengespill innebærer alltid en risiko for å tape penger, og verken strategier, demospill eller «tips» øker sjansen for gevinst. I Norge er aldersgrensen 18 år, og pengespill er regulert av Lotteritilsynet; Norsk Tipping og Norsk Rikstoto har enerett til å tilby de fleste pengespill. Opplever du at spillingen går ut over økonomi, søvn eller relasjoner, kan du få gratis og anonym hjelp hos Hjelpelinjen for spilleavhengige på telefon 800 800 40. Spill kun med penger du har råd til å tape, og sett grenser på forhånd.
Kilder
- Finanstilsynet – Svindelstatistikk første halvår 2025
- Finanstilsynet – Svindelstatistikk andre halvår 2025
- Regjeringen – Over 80 millioner svindelforsøk stanset i 2025
- Telenor – blokkerte 479 millioner digitale trusler i andre kvartal 2025
- Finans Norge – Svindelbrosjyre 2025
- Hjelpelinjen for spilleavhengige
Vanlige spørsmål (FAQ)
Hvordan vet jeg om en melding er phishing?
Se etter uventet hastverk, lenker som ikke fører til det offisielle nettstedet, forespørsler om passord, koder eller BankID, og tilbud som virker for gode. Er du i tvil, ikke klikk – gå til tjenesten manuelt eller ring banken på nummeret bak på kortet.
Bør jeg betale hvis jeg rammes av løsepengevirus?
Nasjonal sikkerhetsmyndighet fraråder å betale, fordi det finansierer kriminalitet og ikke garanterer at filene låses opp. Anmeld forholdet til politiet, og gjenopprett fra en frakoblet sikkerhetskopi hvis du har en.
Er det trygt å oppgi kortnummer på nett?
Hos seriøse, kjente aktører med kryptert forbindelse (https) er det normalt trygt, men du reduserer risikoen ytterligere ved å bruke kredittkort eller en digital lommebok, slå på 2FA og følge med på transaksjonsvarsler.
Hva er tofaktorautentisering, og hvorfor er det viktig?
Tofaktorautentisering (2FA) krever at du bekrefter innlogging med noe mer enn passordet, for eksempel en engangskode eller en godkjenning på mobilen. Da er et stjålet passord alene ikke nok til å komme inn på kontoen din.
Hjelper antivirus mot svindel og phishing?
Antivirus stanser skadevare og blokkerer mange kjente svindelnettsteder og farlige vedlegg, men det kan ikke hindre at du selv oppgir koder eller BankID. Teknologi og sunn skepsis må derfor spille sammen.